Reverse Charge und innergemeinschaftliche Lieferung
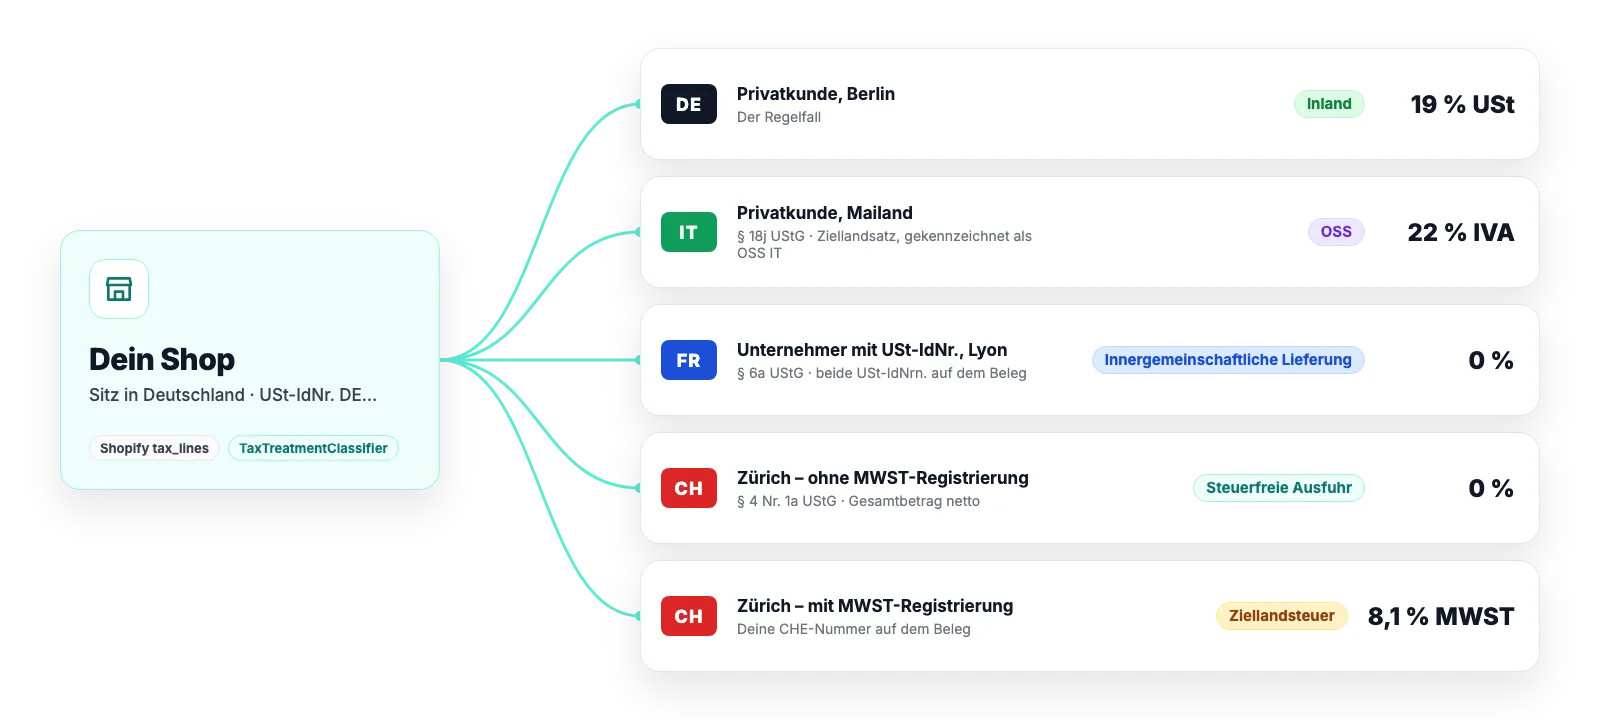
Ein Unternehmer in Frankreich bestellt mit USt-IdNr.: Die Rechnung darf keine deutsche Steuer ausweisen, muss beide USt-IdNrn. tragen und den richtigen Hinweis – der ist bei Waren ein anderer als bei Leistungen. Easy Invoices unterscheidet das.
Verkäufer- und Käufer-USt-IdNr. auf dem Beleg (§ 14a UStG)
Ohne USt-IdNr. keine Rechnung ins Blaue: die App hält den Beleg und fragt
Wie die App entscheidet
Die Prüfung läuft bei jeder Bestellung mit Lieferadresse in einem anderen EU-Land und hinterlegter USt-IdNr. des Kunden.
Nur physische Waren → „Steuerfreie innergemeinschaftliche Lieferung nach § 6a UStG“
Dienstleistungen, digitale Produkte oder gemischte Bestellungen → „Steuerschuldnerschaft des Leistungsempfängers (§ 13b UStG)“
Steuersatz 0 %, Gesamtbetrag netto, Hinweistext in Kundensprache
In der E-Rechnung mit der passenden EN-16931-Steuerkategorie und beiden USt-IdNrn.
Wenn die USt-IdNr. fehlt
Sieht eine Bestellung nach EU-B2B aus, trägt aber keine USt-IdNr., wäre jede Rechnung ein Ratespiel. Die App stellt den Beleg zurück und legt einen offenen Vorgang an.
Du trägst die USt-IdNr. nach, die dir der Kunde nennt – sie wird auf die Bestellung geschrieben und die Rechnung ausgestellt
Oder du entscheidest: „keine USt-IdNr. – als Inlandsrechnung mit deutscher Steuer ausstellen“
Bleibt der Vorgang zwei Wochen offen, erinnert die App – weit innerhalb der sechs Monate aus § 14 Abs. 2 UStG
Gut zu wissen
Die USt-IdNr. wird auf Format und Herkunft geprüft. Eine qualifizierte Bestätigung beim BZSt (VIES) ersetzt die App nicht – die bleibt Aufgabe des Unternehmers.
Eine USt-IdNr. aus einem dritten Mitgliedstaat (mögliches Reihengeschäft) und Lieferungen, bei denen Rechnungs- und Lieferadresse die EU-Grenze überschreiten, legt die App zur Bestätigung vor, statt still zu entscheiden.
Software, keine Steuerberatung: Wir sind keine Steuerberater: Easy Invoices wendet die hinterlegten Regeln auf die Daten deines Shops an – die steuerliche Prüfung deiner Belege bleibt bei dir und deiner Kanzlei. Details in § 2a der AGB
Häufige Fragen
Warum zwei verschiedene Hinweise für EU-B2B?
Weil das Gesetz zwei verschiedene Tatbestände kennt. Eine Warenlieferung an einen Unternehmer in der EU ist eine steuerfreie innergemeinschaftliche Lieferung (§ 6a). Eine Dienstleistung ist eine Leistung, bei der der Empfänger die Steuer schuldet (§ 13b). Der falsche Hinweis ist ein Formfehler, den § 14a Abs. 5 UStG nicht akzeptiert.
Was, wenn der Kunde seine USt-IdNr. erst nach dem Kauf schickt?
Genau dafür gibt es den offenen Vorgang: Du trägst die Nummer nach und die Rechnung entsteht mit beiden USt-IdNrn. Es wird keine falsche Rechnung erzeugt, die du danach stornieren müsstest.
Technisch notwendige Cookies setzen wir immer. Statistik- und Marketing-Cookies nur, wenn Sie zustimmen – Sie können die Zwecke einzeln wählen und Ihre Entscheidung jederzeit im Footer unter „Cookie-Einstellungen“ ändern. Details in unserer Datenschutzerklärung
.
Bei Statistik und Marketing können Daten in die USA übermittelt und dort mit Daten aus anderen Quellen zusammengeführt werden. Google und Meta sind unter dem EU-US Data Privacy Framework zertifiziert; ein Datenschutzniveau wie in der EU kann trotzdem nicht garantiert werden. Mit Ihrer Auswahl willigen Sie ausdrücklich in diese Übermittlung ein (Art. 49 Abs. 1 lit. a DSGVO). Ihr Widerruf gilt ab sofort für die Zukunft.